水電解技術・部材の世界市場に関する調査を実施(2026年)
水電解装置の世界累積導入容量は2035年に300GWを超える見通し
~経済合理性重視の事業化フェーズへ移行~
1.市場概況
水電解は、電気の力を利用して水を水素と酸素に分解し、水素を製造する技術である。近年は再生可能エネルギーを電力に用いてグリーン水素を製造する技術として、水電解技術が注目を集めている。グリーン水素は利用時のみならず製造時においてもCO2 の排出がなく、長期の貯蔵も可能であることから脱炭素社会実現の柱として本格活用が期待される次世代エネルギーである。
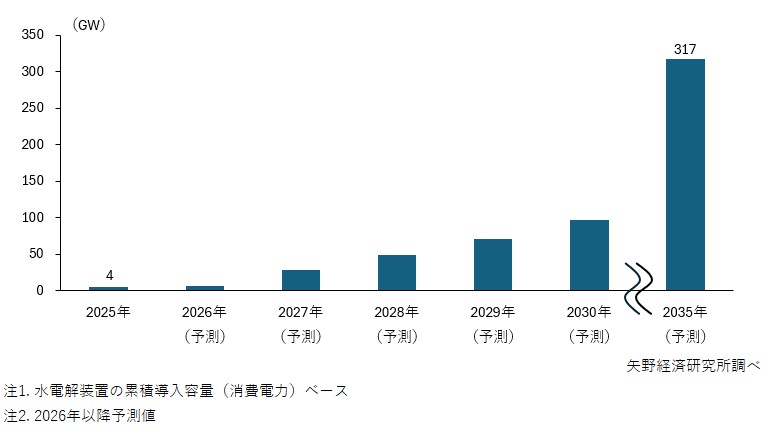
世界的な脱炭素化の流れを受け、水電解装置市場は、グリーン水素の着実な普及に伴い拡大基調にある。2025年における水電解装置の世界市場規模は新規導入容量(消費電力)ベースで2.6GW、累積導入容量(同)ベースで4.2GWと推計する。 一方、世界的なインフレと金利上昇を背景に初期投資負担が増大したほか、電力価格の高止まりや系統連携の長期化など送電網接続の制約により水素製造コストが上昇した。これにより化学・製鉄などの需要サイドでの利用計画の具体化の遅れなどが重なり、水素関連プロジェクトの遅延や中止が相次いでいる。この結果、水電解装置市場は参入企業によって2020年頃に描かれていた需要シナリオよりも緩やかな成長となっている。
2.注目トピック
水電解装置市場のエリア別動向
水電解装置の世界累積導入容量におけるエリア別の状況をみると、2025年は中国が約6割を占め、欧州、北米と続く。今後も中国や欧州が牽引役になるほか、再生可能エネルギーの普及が加速している中東やインドのシェアが上昇すると予測する。
中国は需要面と供給面の双方で存在感が大きい。豊富な風力・太陽光資源を有する北西部などにおいて、再生可能エネルギーを用いたGW級のグリーン水素・アンモニア・メタノール統合製造プラントなどの建設が相次いでいる。一方、中国の水電解装置メーカーにおける供給能力の増強が続き、量産効果を背景とした価格競争も激しさを増している。そのため、中国国内のみならず中東・東南アジア・欧州など海外市場への輸出が拡大傾向にある。
3.将来展望
水電解装置市場は、「脱炭素」をゴールとして設定し、そこから逆算した野心的なシナリオが頓挫し、経済合理性を重視する現実的な事業化への段階へと移行している。ただし、グリーン水素は製造時のCO2排出を抑えつつ、化学、鉄鋼など電化が難しい産業分野の脱炭素化や再生可能エネルギーの天候によって急変する発電量を水電解装置の電力として利用することによる余剰電力の有効活用に資する。世界的な脱炭素化の大きな流れに変化は生じないものとみられ、グリーン水素の製造に用いる水電解装置の導入も中長期的に拡大する見通しである。この結果、2035年における水電解装置の世界市場規模は累積導入容量(消費電力)ベースで300GWを超えるものと予測する。
出典資料について
2026年版 水電解技術・部材市場の現状と将来展望
価格(税込): 220,000円 (本体価格 200,000円)
調査要綱
2.調査対象: 水電解技術(装置・部材)関連企業
3.調査方法: 当社専門研究員による直接面談(オンライン含む)、ならびに文献調査併用
<水電解技術・部材市場とは>
本調査における水電解技術・部材市場とは、アルカリ、PEM(Proton Exchange Membrane:プロトン交換膜)、SOEC(Solid Oxide Electrolysis Cell:固体酸化物形電解セル)、AEM(Anion Exchange Membrane:アニオン交換膜)という水電解(水の電気分解)に係る4種の技術を用いた製造装置および関連部材を指す。水電解装置はこれら4 方式に分類される。このうち、アルカリとPEM は商用化段階にあり、SOEC とAEM は実証から商用化に移行しつつある。
市場規模は世界における水電解装置の新規導入容量(消費電力)ベースと累積導入容量(同)ベースで算出しているが、ここでは主に累積導入容量推移を公表する。
<市場に含まれる商品・サービス>
水電解装置、関連部材(アルカリ:隔膜・電極 、PEM:電解質膜・電極触媒・多孔質輸送層、SOEC:電解質 、AEM:電解質膜・電極触媒等)
お問い合わせ先
本資料における著作権やその他本資料にかかる一切の権利は、株式会社矢野経済研究所に帰属します。
報道目的以外での引用・転載については上記広報チームまでお問い合わせください。
利用目的によっては事前に文章内容を確認させていただく場合がございます。