保険用語の理解度に関する消費者アンケート調査を実施(2026年)
保険用語(全20問)の平均正答率は55.1%、約2問に1問は誤答
~保険会社が日常的に使う用語も、消費者の半数近くが正しく理解できていない実態~
1.調査結果概要
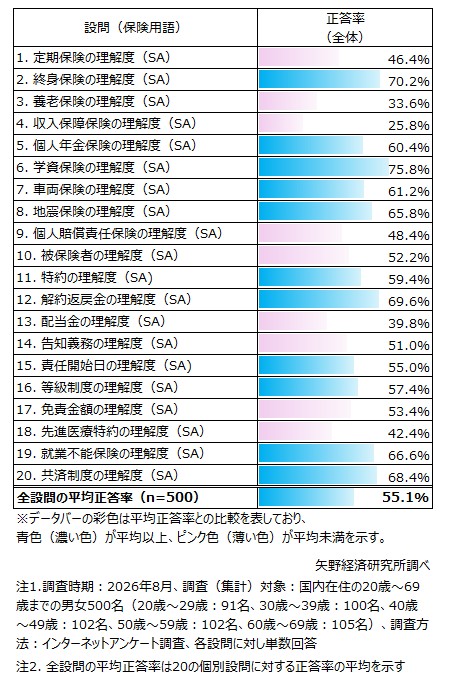
本アンケート調査では、2026年8月に国内在住の20歳~69歳までの男女500名に対し、保険用語・保険商品に関する理解度(全20問)についての結果を分析した。
全設問の平均正答率(n=500)は55.1%となり、約2問に1問は誤答という結果となった。保険は契約期間が長く、商品構造や保障内容も複雑であるが、日常的に接する基本的な用語についても、消費者の理解は十分に定着していない実態がうかがえる。
年代別にみると、20代42.0%、30代48.9%、40代56.0%、50代62.2%、60代64.8%となり、年齢が上がるにつれて理解度も向上する傾向がみられた。20代と60代の差は20ポイント以上に及んでおり、保険への加入経験やライフイベントの積み重ねが理解度の差異につながっている可能性がある。
また、誤答の内容をみると、単純に「知らない」というよりも、「収入保障保険」を「個人年金保険」と混同する(いずれも定期的に給付を受け取れる点でイメージが共通)、「養老保険」が持つ保障性と貯蓄性のうち一方の側面だけで判断し、「定期保険」や「個人年金保険」と回答するなど、商品名の印象やお金の受け取り方のイメージから類推しているケースが確認できた。
本調査結果から消費者は必ずしも保険業界が想定する商品分類や制度上の定義通りに保険を理解しているわけではない。単なる消費者側の知識不足ではなく、保険会社側の伝え方と消費者の受け取り方が噛み合っていないことがうかがえる結果であると考える。
2.注目トピック
改正保険業法、64.8%が「全く知らなかった」と回答
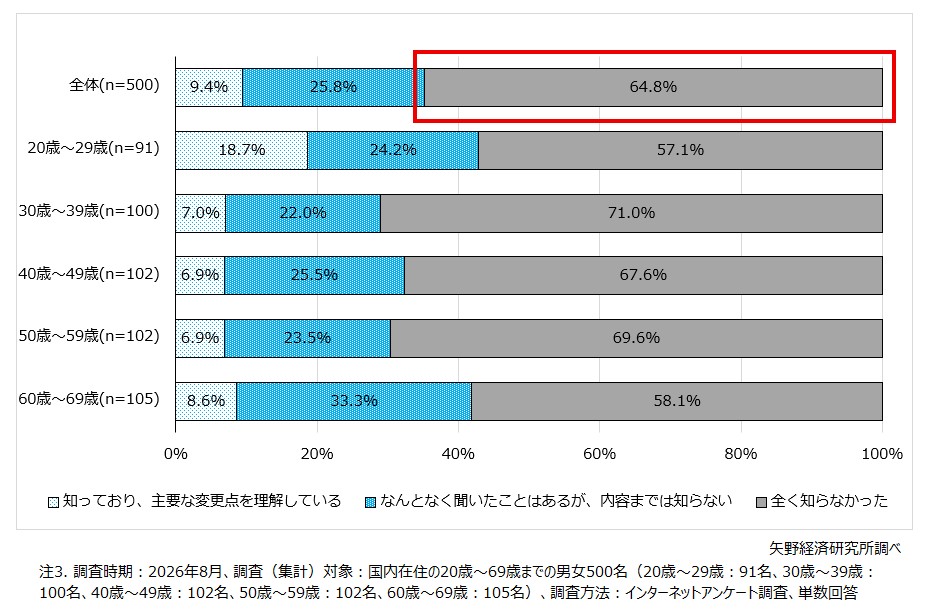
2026年6月に施行された改正保険業法(保険業法の一部を改正する法律)について認知状況を尋ねたところ、全体では64.8%が「全く知らなかった」と回答しており、本調査結果からは制度改正そのものが多くの消費者に認知されていない実態が示された。
年齢別にみると、20代では「知っており、主要な変更点を理解している」が18.7%と最も高く、「なんとなく聞いたことがあるが、内容までは知らない」を含めると42.9%に達した。一般的には、保険との接点が少ない若年層ほど制度改正への関心も低いと考えられるが、本調査ではそのような傾向は確認されず、20代が他の年代を下回る結果とはならなかった。
背景としては、SNSやWebメディアを通じて金融関連情報に接する機会が増えていることや、NISAなど資産形成への関心の高まりとともに、保険を含む金融分野の情報が若年層にも広がっている可能性があるものとみる。
一方で、20代においても「知っており、主要な変更点を理解している」との回答は18.7%にとどまり、年代を問わず制度改正の内容そのものが十分に浸透しているとは言い難い。改正保険業法は、比較推奨販売の見直しなど顧客本位の業務運営を強化するための制度であるが、保険業界内での関心の高さに比べ、消費者側への浸透はまだこれからであると考える。
出典資料について
2026 保険に関する消費者の理解度・意識調査
価格(税込): 198,000円 (本体価格 180,000円)
調査要綱
2.調査対象: 国内在住の20歳~69歳までの男女500名(20歳~29歳:91名、30歳~39歳:100名、40歳~49歳:102名、50歳~59歳:102名、60歳~69歳:105名)
3.調査方法: インターネットアンケート調査
<保険用語の理解度に関する消費者アンケート調査とは>
保険用語の理解度に関する消費者アンケート調査とは、2026年8月に国内在住の20歳~69歳までの男女500名に対し、保険用語・保険商品に関する理解度や、改正保険業法への認知度・受け止め方などについて消費者アンケートを実施し、調査結果を分析、考察した。ここでは一部の分析結果を公表する。なお、本アンケート調査では職業や年収、保険加入有無などによる制限は付けていない。
2026年6月に施行された改正保険業法(保険業法の一部を改正する法律)では、比較推奨販売の適正化をはじめ、顧客本位の情報提供のあり方が一段と重視されるようになった。それに伴い、説明義務を伴う保険という商品について、そもそも消費者側が用語や制度をどこまで理解しているかについてを検証するため、矢野経済研究所では本アンケート調査を実施した。
お問い合わせ先
本資料における著作権やその他本資料にかかる一切の権利は、株式会社矢野経済研究所に帰属します。
報道目的以外での引用・転載については上記広報チームまでお問い合わせください。
利用目的によっては事前に文章内容を確認させていただく場合がございます。