21日、英議会が開幕。エリザベス女王はメイ首相が起草した施政方針を読み上げた。EU単一市場からの撤退、移民制限に関する数値目標など、メイ首相が主張してきたHARD BREXIT路線は事実上封印され、EUからの離脱を再確認するだけの具体的を欠いた演説となった。政権基盤の強化を狙って前倒しで実施した総選挙に敗れたメイ氏は、実質的に議会そして保守党におけるリーダーシップを失った。
今、英国は、強硬路線から穏健路線へと向かいつつある。しかし、「穏健」の中身は未だ見えて来ない。
一方のEUの側は、欧州統合の維持を掲げて大統領に就任したマクロン氏率いる新党が仏議会選挙も制した。揺らぎかけたEUの理想はメルケル氏とマクロン氏のもとで改革と再強化へ向かう。マクロン氏が公約したユーロ圏の共同財務相や共通予算の創設は異論も多く、実現は容易ではないだろう。とは言え、少なくとも極端な反移民や自国第一主義に偏ったポピュリズムの流れを押し返し、欧州の政治的な混乱を回避したことの意味は大きい。
英国とEUとの交渉期間は残すところ1年9ヶ月、英国は「最良の条件」を目指すというが交渉方針は定まらない。結果、イニシアティブはEU側に移った。強硬あるいは穏健という言葉は英国視点で語られる表現である。今、それを左右するのはEUの側の改革の方向性とユーロ圏にとっての英国の政治的、経済的な戦略的価値である。
富士フイルムは傘下の富士ゼロックスの海外販社における純利益の水増しが最終的に375億円となった、と発表した。
粉飾はニュージーランドとオーストラリアの販社で6年間にわたって繰り返された。外部専門家による第3者委員会は、業績連動型の報酬体系と「業績達成に対する本社からの強烈な圧力」が直接的な要因であったと結論づけた。つまり、行き過ぎた売上至上主義が不正を誘発したということである。しかし、より深刻な問題は経営の“最高レベル”によって隠蔽工作が続けられてきた、という事実である。
最初の内部告発が2015年7月、ニュージーランドのメディアが粉飾の可能性を報道したのが2016年9月、当局の捜査が終了したのが同年12月、こうした経緯を鑑みると対応の遅さは歴然である。
12日、富士フイルムホールディングスの助野社長は、2兆3千億円の連結売上のうち1兆円を占める富士ゼロックスに対して“遠慮があった”と会見で語ったが、遠慮があった、とのトップの言葉に隠蔽と先送りに対する未必の加担が潜む。
富士ゼロックスは会長を含む役員5人の引責辞任を決めた。ホールディングスの会長、社長も役員報酬の10%を3ヶ月返上するという。問題となった社員は既に退職している。不正を実行した個人の責任は言うまでもない。しかし、それは“通常”の手続きの中で行われてきたものだ。個人を不正へ追い込み、通常のルールにもとづく手続きの中でそれを承認し、更にその隠蔽をはかってきたこの組織に深く巣くった問題の本質は未だ曖昧なままである。
7日、ジャパンディスプレイ(JDI)は有機ELディスプレイの開発を手掛けるJOLEDの子会社化を再延期すると発表した。
JDIは今回の決定について「有機ELの事業化見通しの遅れ」と説明しているが、2017年3月決算が最終赤字となり、また、第1四半期も営業赤字が避けられない中、再び資金繰りが逼迫していることが要因であると推察される。
そもそもJOLEDの子会社化それ自体が「資金繰りに窮したJDIに対する産業革新機構からの資金支援の大義名分」との批判もあった。そうした中、昨年末に実行された750億円もの“成長への投資”は、結果的にその正当性を失いつつある。
JDI、JOLEDはともに革新機構が筆頭株主となっている国策会社である。当初の成り立ちから両社の統合案も含めて、もはや“オールジャパン”というエクスキューズ以上の合理性はなかったと言って過言ではあるまい。背景にはスマホ向け液晶パネルの需要構造変化がある。しかし、主力事業の見通しはあまりに甘かったと言える。否、予測精度の問題ではない。単に自分たちのストーリーにとって“都合の良い”見通しではなかったか。
今、JDIに必要なものは机上で描かれた“きれいな”戦略ではない。まさに事業の当事者として、生きた市場と正面から向き合う覚悟である。その意味において、真に問われているのは国策ファンドの在り方そのものであると言える。
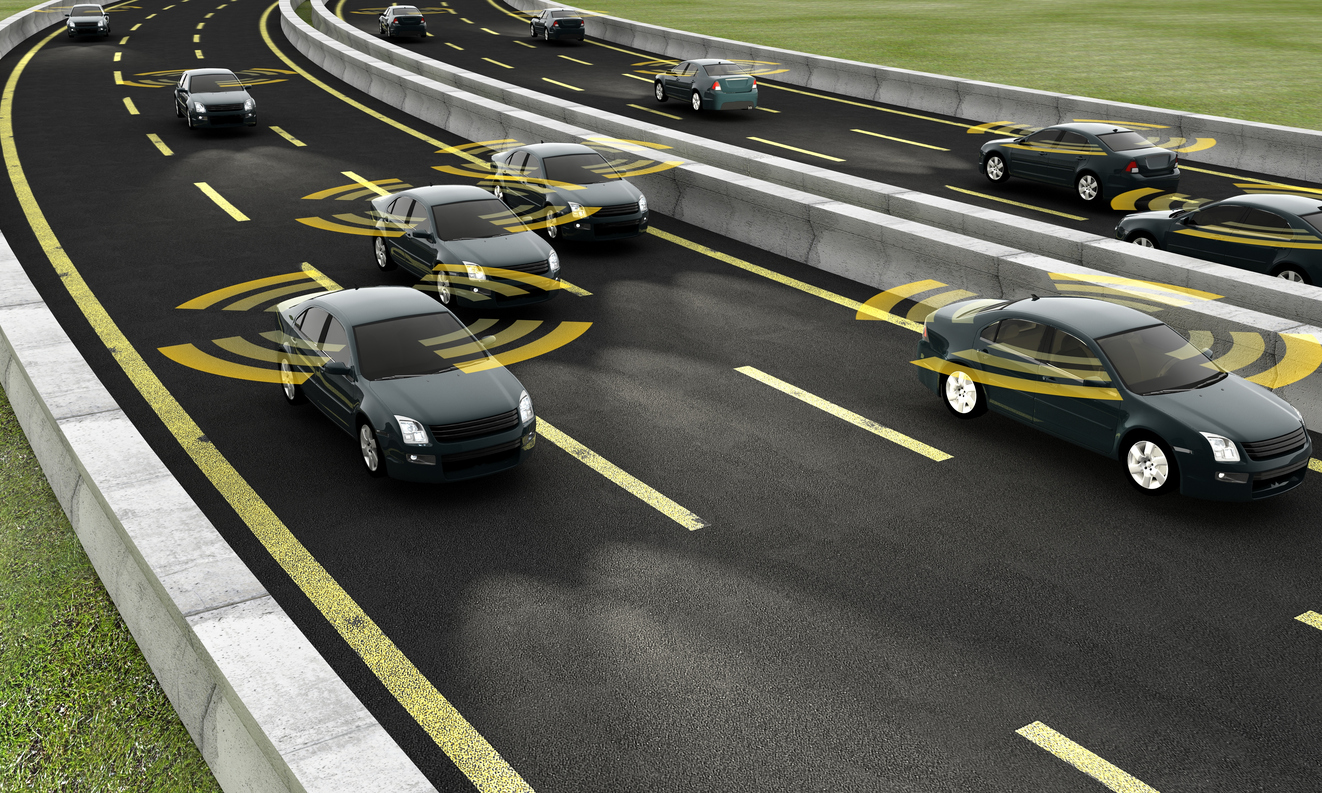
30日、政府は未来投資会議を開催、「未来投資戦略2017」の原案を発表した。AIやITなど高度先端技術の実用化を目指し、「移動革命、健康寿命、サプライチェーン、インフラ・まちづくり、フィンテック」の5分野を戦略テーマに設定した。トラックの隊列走行の商業化、無人自動走行の実現、都市部でのドローンによる配達サービス、医療・介護データの一元管理、介護ロボットの導入促進、、、などを通じて、次世代スマート社会「ソサイティ5.0」の実現を目指す。
最大の目玉は、“サンドボックス(砂場)制度”の創設だ。これは企業サイドからの創造的な事業提案に対して関係機関が関連法令を一時的に凍結し、事業の実証実験を行う制度である。特定の地域ではなく特定の事業のみを対象とするという意味で“プロジェクト型特区”とも言えよう。
社会に深く根付いた既得権を前に規制改革は遅々として進まない。こうした状況にあって、柔軟さとスピードという点からもプロジェクト単位での「特区指定」は有効であろう。
一方、課題は“運用”にある。事業選定における透明性と公平性をどう担保するのか。個別事業の創造性、成長性、産業や社会への波及効果、そして、成果を誰がどのような基準にもとづき判断するのか。ここに不安や懸念が残るようでは特区の公益性は揺らぐ。少なくとも最高レベルの説明責任と最低限の品性を有する人物たちに判断を託したい。
政府系金融機関の商工中金が国の制度融資で不正を行っていた問題で、金融庁は、24日、本店などへの立ち入り検査を実施した。不正の背景や経営陣の関与の有無などを調べ、原因の解明を図る。
不正の内容は大きく2つ、①制度金融を必要としない企業に数字を改ざんして貸し出した、②経営不振など他の事由による資金需要に制度金融の枠組みを当てはめた、ということである。一言で言えば、ノルマに追われた職員や支店が自分の業績アップのために制度金融を不正に利用した、ということである。
ただ、問題の背景には制度金融における手続きの不透明さと本当に支援を必要とする企業にとっての“使い勝手の悪さ”がある。災害など一時的かつ急激な外部環境変化を受け止める余力は中小企業にはない。したがって、公的なセーフティネットの意義は大きい。とは言え、運用方法も含めて制度自身が曲がり角にきているとも言える。
一方、中小企業金融の主役は地銀、信金、信組といった地域金融であり、会員出資による非営利組織である信金が担う役割は大きい。しかし、その信金の平均預貸率は50%にとどまる(2016年3月)。気仙沼、石巻、あぶくま、など東日本大震災被災地域の信金が平均を下回るのは“貸し出し先が戻らない”ことが要因であろう。止むを得まい。ただ、まさに制度金融の対象であるこうしたエリアを除けば、地域のお金を地域へ再投資する役割を担う信金の預貸率が5割では物足りない。
トップは西武信金で76%、その西武信金はこの4月から“ららぽーと立川立飛”に100㎡の売場面積を借り、将来性の高い融資先に対して低負担で出店機会を提供する事業をスタートさせた。
今、地域金融に求められるのは、地域金融自らが汗をかいて“貸せる会社”を創り出し、それを長期的なスタンスにたって支援、育成することにある。貸し出しリスクのない会社など限りがある。新たな資金需要の創出に自らが当事者として参画してゆかない限り、自らが再編の対象となるリスクを背負うことになる。
15日、東芝は監査法人からの「意見表明」のない2017年3月期決算を発表、当期連結赤字は9500億円、株主資本ベースで5400億円の債務超過となった。
2016年12月時点で既に債務超過であった東芝は8月には東証1部から2部へ降格、そして、2018年3月期に債務超過を解消していなければ上場廃止となる。
これを回避するための唯一の施策が事業価値2兆円と評される半導体メモリー事業の売却である。しかし、今、この「切り札」に暗雲が立ち込める。メモリー事業で東芝と業務提携関係にあり、四日市事業所を共同運営するウェスタンデジタル社(WD)が合弁契約違反を根拠に売却の差し止めを国際仲裁裁判所に申し立てた。
東芝は「契約には抵触しない。規定どおり売却を進める」との立場であるが、そもそも想定されたはずのリスクであり、WD側との踏み込んだ事前交渉がなかったとすればあまりにも杜撰であると言わざるを得ない。
国際仲裁裁判所の法的手続きは半年では決着しない。このタイミングでの法的措置は交渉を有利に展開したいWDの“高等戦術”との見方もあるが、いずれにせよ当初の日程に影響が出ることは避けられまい。そして、それはそのまま上場廃止の危機に直結する。
自分勝手な見通しと都合の良い解釈で事態を判断し、自己を正当化しつつ問題を先送るガバナンス不在の経営、これが東芝破綻の原点であったはずだ。居丈高な経営体質は何ら変わっていない。