今週の"ひらめき"視点
酒税法改正、ビール類の税率一本化。ビール各社は新たなスタートラインに
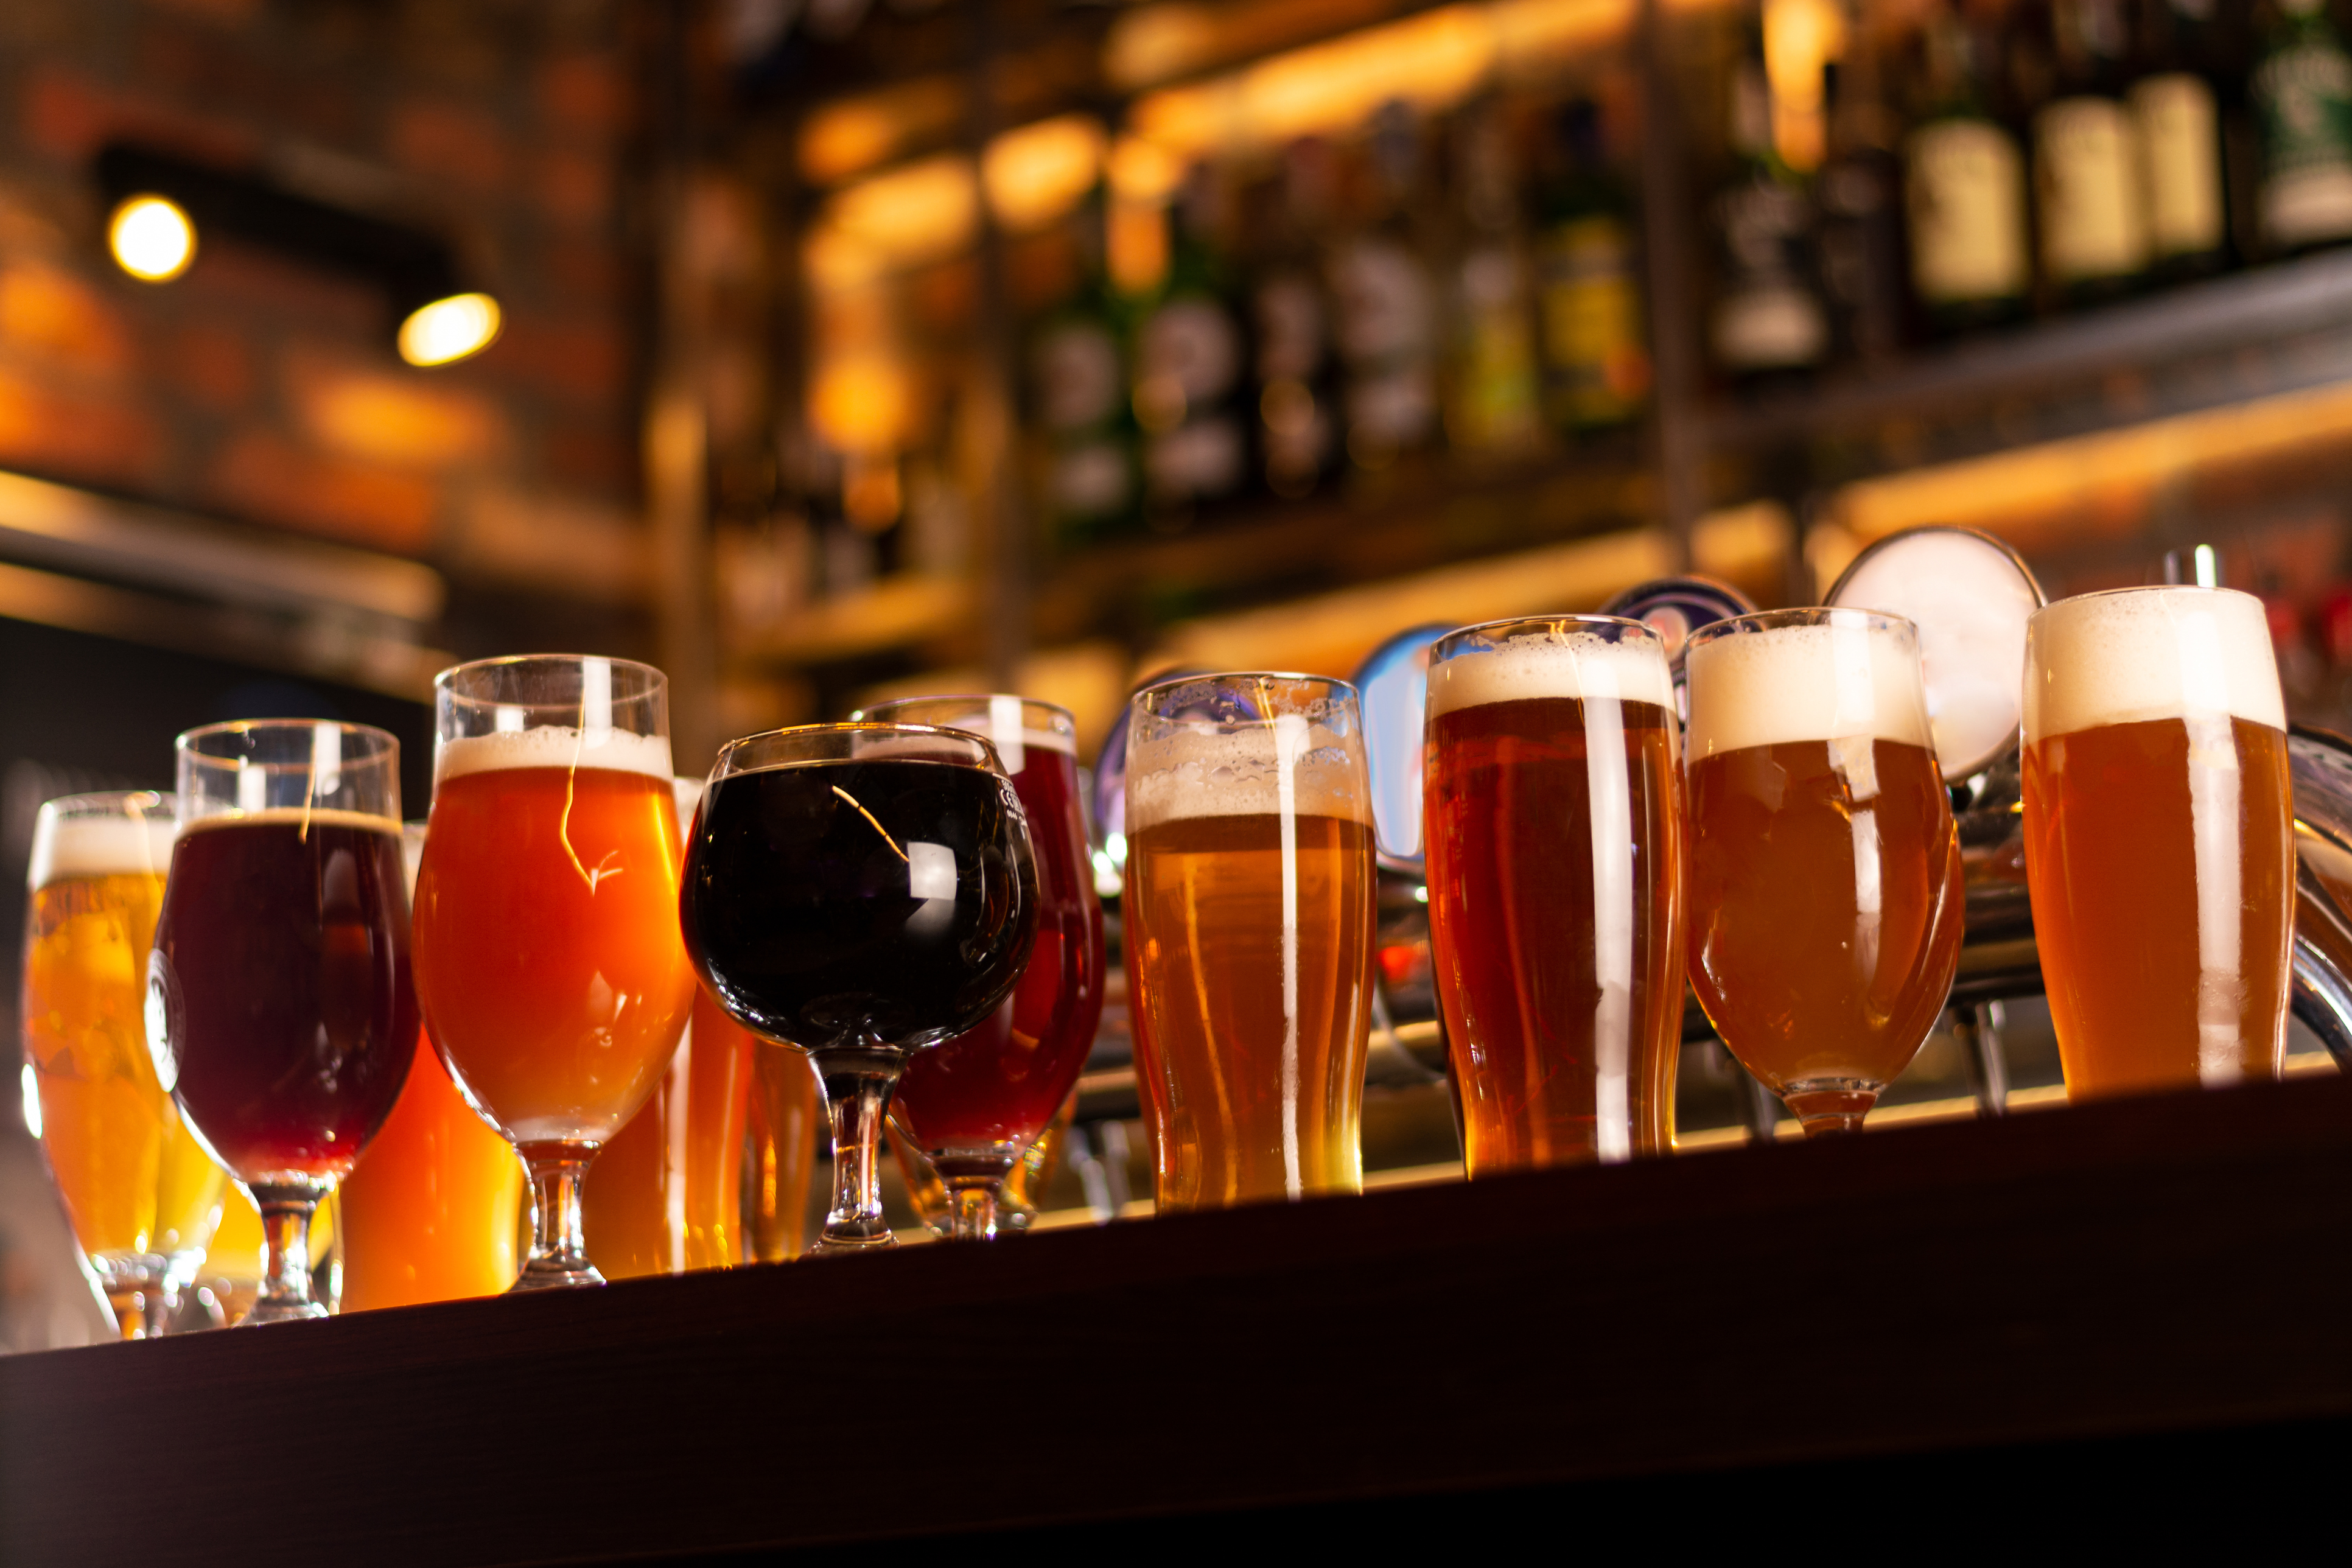
10月1日、酒税法が改正、ビール類の酒税は350ml缶あたり54.25円に一本化された。ビールは約9円の減税、一方、発泡酒や第3のビール(新ジャンル)は約7円の増税となる。また、沖縄では1972年の本土復帰時に施行された特別措置法による県内向けビールの酒税軽減措置も廃止となる。
ビールの販売数量のピークは1994年、以降、価格競争が激化する中、大手メーカーは麦芽の使用率による税率差に着目、相次いで発泡酒を開発、2000年にはビール類市場のシェア3割を奪う(課税数量ベース、国税庁より)。2004年にはもう一段の税率差を狙って麦芽の代わりに大豆やえんどう豆などを使った第3のビールを投入、消費者の低価格需要に応える。こうした状況に国は「類似する酒類間の税率格差が商品開発や販売数量に影響を与えている」とし、“税収中立”のもと2020年から段階的に税率調整を実施、今回の改正はその総仕上げである。
業界はこの日に向けて対応を進めてきた。ただ、ブランドごとに戦略は分かれる。実質的な値上げとなるビール類の“ビール”化を進める一方、従来の製法を維持するブランドも少なくない。各社は発泡酒や第3のビールならではの味わいで差別化をはかるとともに糖質ゼロ、プリン体ゼロ、低カロリーといった機能性を付加することで“ビール代替需要”とは一線を画す市場も開拓してきた。あえて“ビール”化させる合理性はないとの判断である。
この10月に値上げされる食品は3千品目を超える。ビール類における発泡酒のシェアは44%(2024年度、課税数量ベース)、発泡酒や第3のビールを愛飲してきた消費者にとって増税の影響は小さくない。需要量への影響も懸念される。そもそもビール類の市場縮小は傾向的だ。ビール、発泡酒それぞれのピークと2024年度を比較すると前者は67%減、後者は27%減、ビールと発泡酒の合計は41%減である※。個性豊かなクラフトビール、RTD(缶チューハイや缶ハイボールなど)、低価格訴求のPBなど、消費者の選択肢は多い。加えて、あえてお酒を飲まない“ソバーキュリアス”なライフスタイルも広がる。「とりあえずビール」の時代はもう来ない。嗜好の分散、ニーズの多様化、進行する酒離れ、問われるのはまさに個々の商品力ということだ。
※酒類課税数量におけるビールのピークは1994年、7,413千kl、発泡酒は同2002年、2,646千kl、ビール+発泡酒の最大値は1994年、7,444千kl(国税庁)
今週の“ひらめき”視点 2026.9.20 - 10.01
代表取締役社長 水越 孝